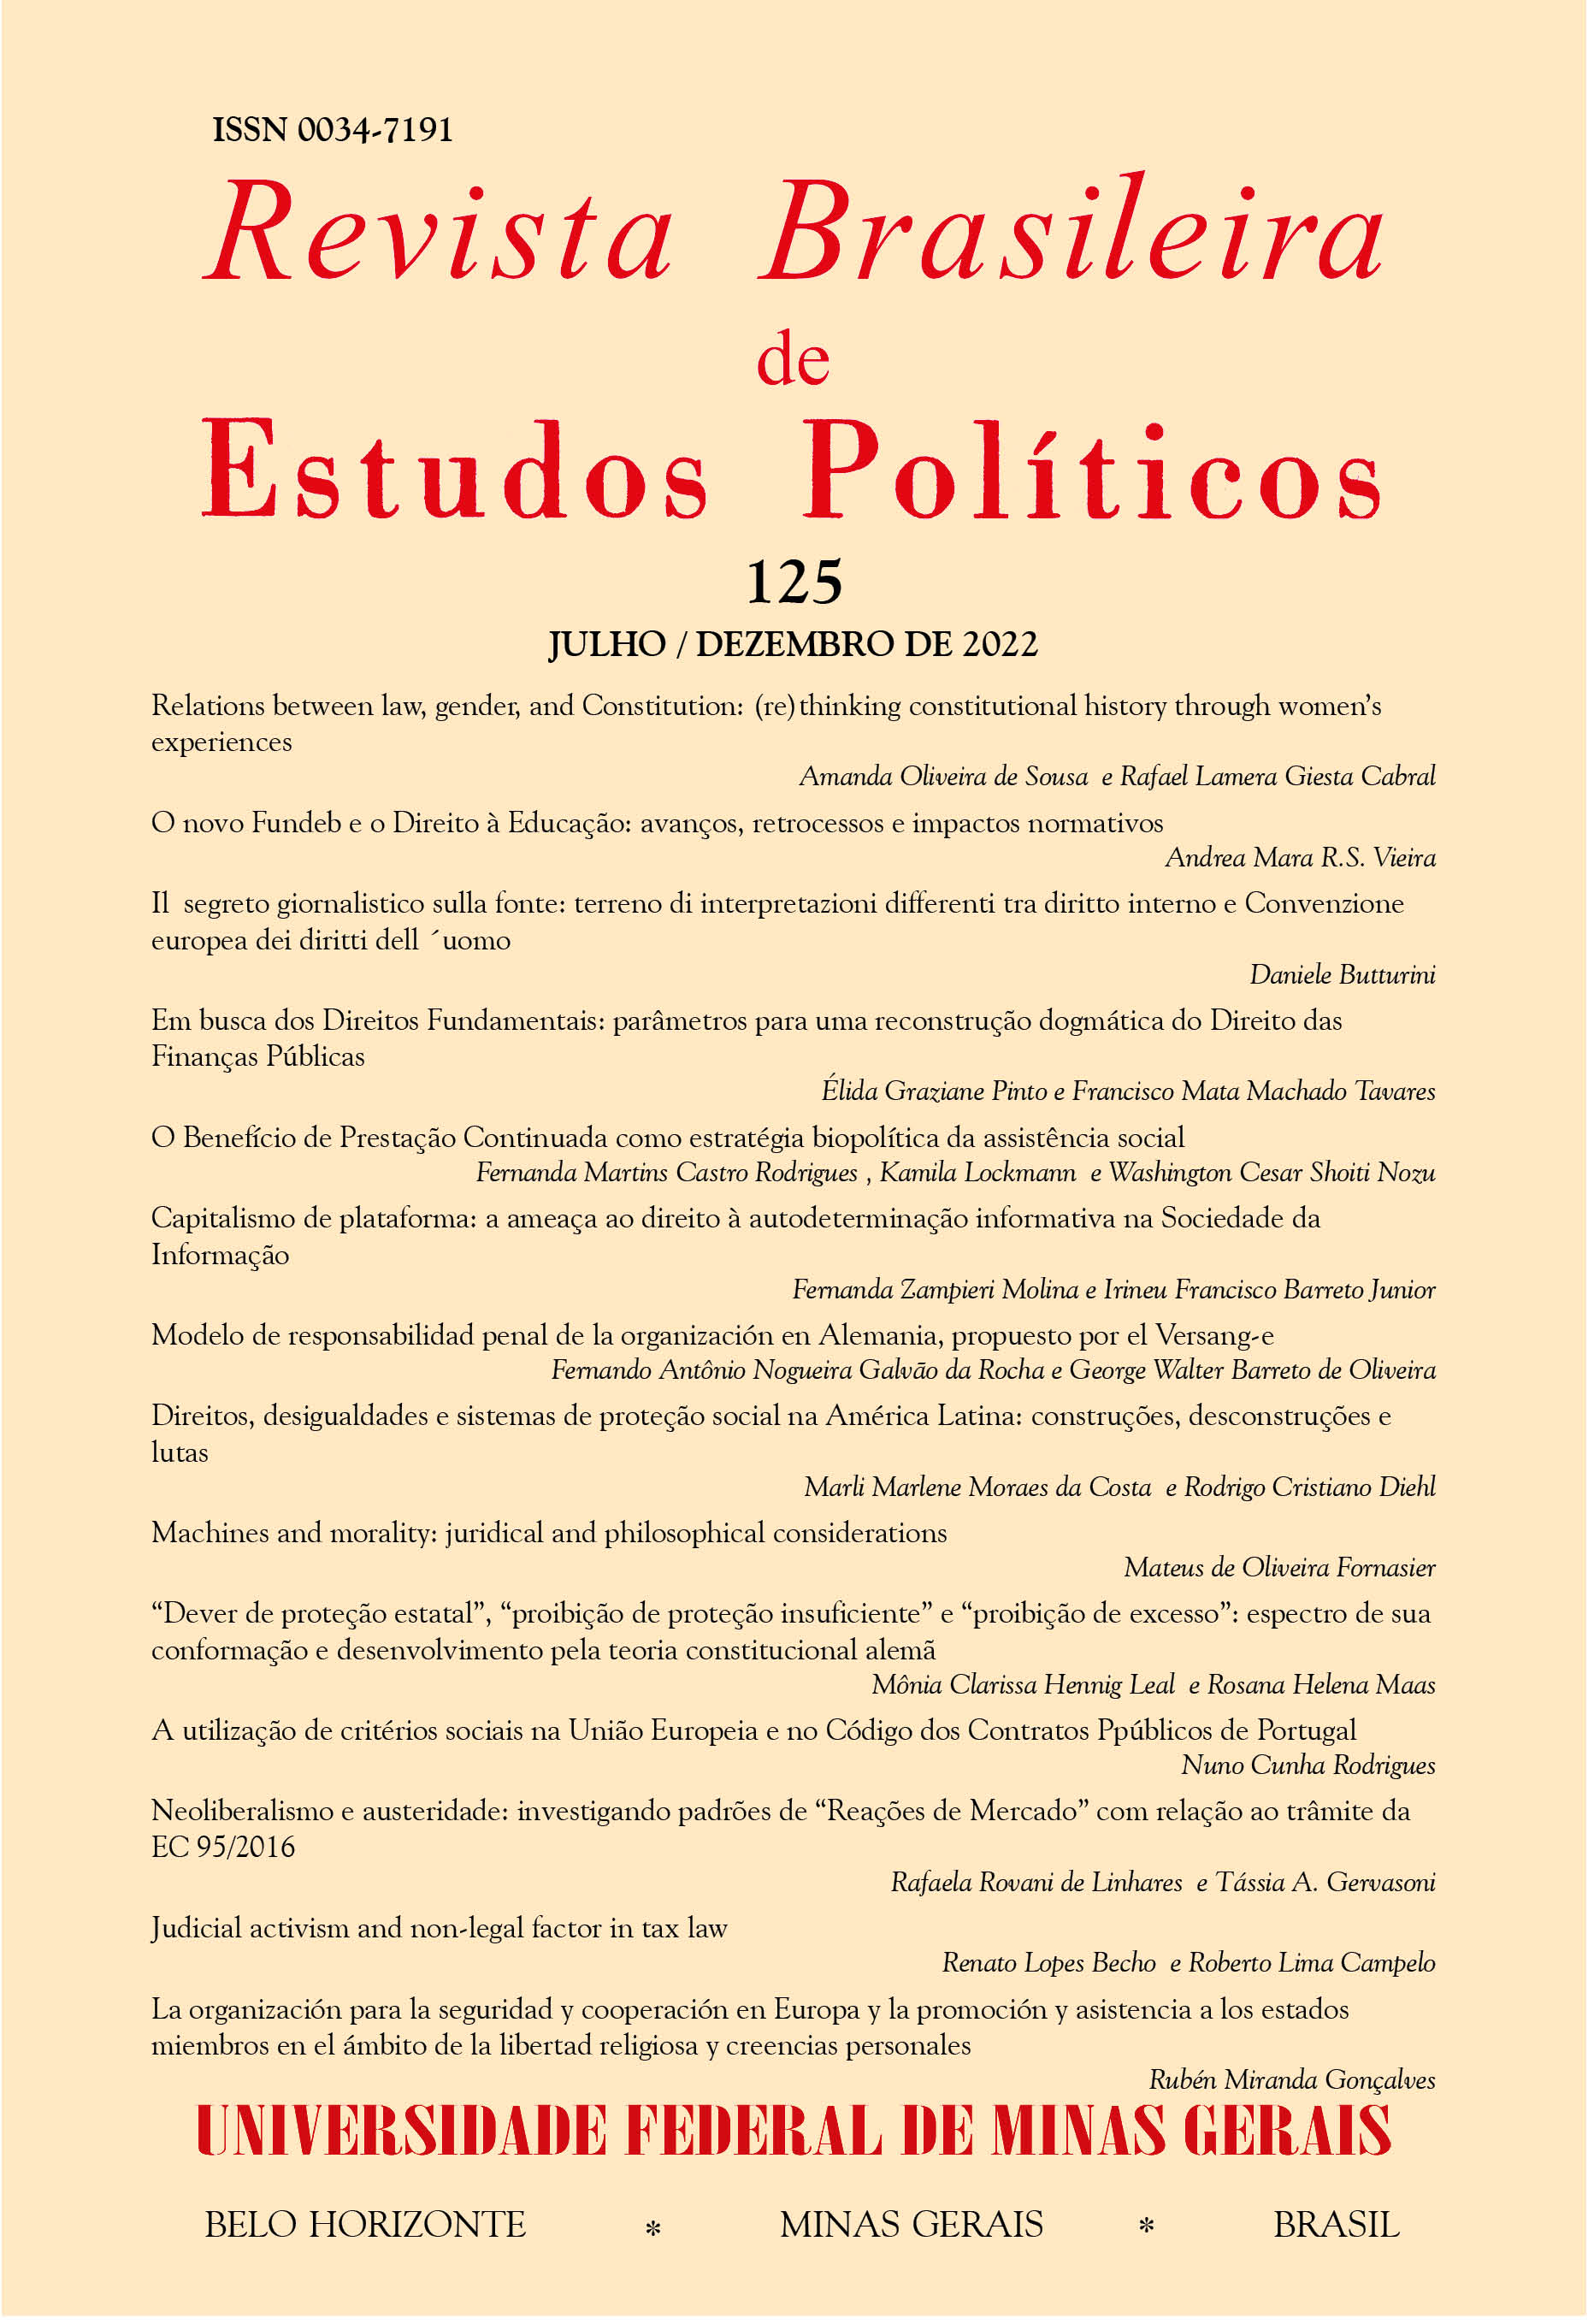
Seeking Fundamental Rights
Parameters for a dogmatic reconstruction of Brazilian Public Finance Law.
DOI:
https://doi.org/10.9732/2022.V125.905%20Keywords:
public budget, public debt, fiscal policy, taxation, fundamental rightsAbstract
The article applies a Habermasian approach to the reconstructive method to the dogmatics of Brazilian Public Finance Law. Such an endeavor is lead by a set of theoretical efforts directed to achieving concepts, hermeneutical standards and principles that prioritize fundamental rights, rather than focus on private wealth protection, as current mainstream works do. Hence, public budget and public debt issues detaches from the state-of-art approach that understands its object as the shrinking of social expenditures with no normative considerations on fiscal costs and risks related to the public debt management, which should be aimed at accomplishing proper exchange, monetary and credit policies. On the contrary, it stresses planning and decision-making aspects of a system established to assure the material conditions for the implementation of fundamental rights. Tax Law, coherently, is depicted as a social relation that promotes fundamental rights not only by the means of the resources it extracts, but on its own terms. Thus, it is no longer regarded as an irreconcilable conflict between the State and its taxpayers.
References
ALSTON, P.; REISCH, Nikki (eds). Tax, Inequality, and Human Rights. Oxford: Oxford University Press, 2019.
ATALIBA, Geraldo. Hipótese de Incidência Tributária. São Paulo: Malheiros, 2000.
ÁVILA, Humberto. Sistema Constitucional Tributário. 2.ed. São Paulo: Saraiva, 2006.
BATISTA JÚNIOR, Onofre Alves; OLIVEIRA, Ludmila Mara Monteiro de; MAGALHÃES, Tarcísio Diniz. Liberalismo, Desigualdade e Direito Tributário. Revista Brasileira de Estudos Políticos, n. 110, jan./jun. 2015, p. 217-272.
BIEBRICHER, Thomas. The Political Theory of Neo-Liberalism. Cambridge: Harvard University Press, 2018.
BRASIL – Supremo Tribunal Federal. Recurso Extraordinário 349.703-1, julgado em 3 de dezembro de 2008. Relator para o Acórdão Ministro Gilmar Mendes. Disponível em: https://stf.jusbrasil.com.br/jurisprudencia/14716550/recurso-extraordinario-re-349703-rs. Acesso em: 21 de dezembro de 2020.
BRASIL – Tribunal de Contas da União. Acórdão 1084-2018 – Plenário. Relator Ministro Aroldo Cedraz. Julgado em 16 de maio de 2018.
CALLISON; Willian; MANFREDI, Zachary. Introduction. In: CALLISON; Willian; MANFREDI, Zachar (eds.) Mutant Neoliberalism: Market Rule and Political Rupture. Nova Iorque: Fordham University Press, 2020.
CARRAZZA, Roque Antônio. Curso de Direito Constitucional Tributário. São Paulo: Malheiros, 2002.
COBHAN, Alex. Procuring Profit Shifting:the State role in tax avoidance. In: ALSTON, P.; REISCH, Nikki (eds). Tax, Inequality, and Human Rights. Oxford: Oxford University Press, 2019.
COELHO, André Felipe Canuto; BORBA, Bruna Estima. Esperando por uma Tributação Ideal: o imperativo categórico da capacidade contributiva. Revista Brasileira de Estudos Políticos, n.117, jul./dez. 2018, p. 55-96.
COELHO, André Felipe Canuto; OLIVEIRA, José André Wanderley Dantas de. Hou to Fight Tax Evasion: real progressivity. Revista Brasileira de Estudos Políticos, n. 118, jan./jun. 2019, p. 13-51.
COÊLHO, Sacha Calmon Navarro. Os Limites Atuais do Planejamento Tributário. ROCHA, Valdir de Oliveira. O Planejamento Tributário e a Lei Complementar 104. São Paulo: Dialética, 2001.
CORRICK, Lee. The Taxation of Multinational Enterprises. In: PAGGE, Thomas; MEHTA, Krishen. Global Tax Fairness. Oxford: Oxford University Press, 2016.
DERZI, Misabel de Abreu Machado. A Desconsideração dos Atos e Negócios Jurídicos Dissimulatórios, segundo a Lei Complementar 104, de 10 de janeiro de 2001. In: ROCHA, Valdir de Oliveira. O Planejamento Tributário e a Lei Complementar 104. São Paulo: Dialética, 2001.
ELIAS, Norbert. O Processo Civilizador. v.2. Tradução de Rui Jungmann. Rio de Janeiro: Zahar, 2011.
FERRAZ, Luciano; GODOI, Marciano; SPAGNOL, Werther Botelho. Curso de Direito Financeiro e Tributário. 3.ed. Belo Horizonte: Forim, 2020.
GRECO, Marco Aurélio; GODOI, Marciano Seabra de. Solidariedade Social e Tributação (orgs.). São Paulo: Dialética, 2005.
GROWN, Caren; VALODIA, IMRAAN (eds). Taxation and Gender Equity: a comparative analysis of direct and indirect taxes in developing and developed countries. Londres e Nova Iorque: Routledge, 2010.
HABERMAS, Jürgen. Para a Reconstrução do Materialismo Histórico. Tradução de Carlos Nelson Coutinho. São Paulo: Brasiliense, 1983.
HABERMAS, Jürgen. Mudança Estrutural da Esfera Pública: investigações quanto a uma categoria da sociedade burguesa. 2.ed. Tradução de Flávio R. Kothe. Rio de Janeiro: Tempo Brasileiro, 2003a.
HABERMAS, Jürgen. Direito e Democracia: entre facticidade e validade. Tradução de Flávio Beno Siebeneichler. Rio de Janeiro: Tempo Brasileiro, 2003b.
HABERMAS, Jürgen, A Lógica das Ciências Sociais. Tradução de Marco Antônio Casanova. Petrópolis: Vozes, 2009.
HABERMAS, Jürgen. Teoria do Agir Comunicativo. v.1 e v.2. São Paulo: Martins Fontes, 2012.
HOFFMAN, Philip T; NORBERG, Kathryn. Introduction. In: HOFFMAN, Philip T; NORBERG, Kathryn (eds.) Fiscal Crises, Liberty, and Representative Government 1450-1789. Stanford: Stanford University Press, 1994.
HOLMES, Stephen, SUNSTEIN, Cass. The cost of rights: why liberty depends on taxes. New york: Norton & Company, 1999.
IMF – International Monetary Fund. Tackling Inequality. IMF Fiscal Monitor, oct., 2017. Disponível em: https://www.imf.org/en/Publications/FM/Issues/2017/10/05/fiscal-monitor-october-2017. Acesso em: 21 de dezembro de 2020.
INFANTI, Anthony C.; CRAWFORD, Bridget J. Introduction. In: INFANTI, Anthony C.; CRAWFORD, Bridget J. Critical Tax Theory: an introduction. Cambridge: Cambridge University Press, 2009.
KATO, Junko; TANAKA. Seiko. Does Taxation Lose its Role in Contemporary Democratisation? State revenue production revisited in the third wave of democratisation. European Journal of Political Research, v.18, n.1, fev. 2019.
KONZEN, Lucas p.; BORDINI, Henrique S. Sociologia do direito contra dogmática: revisitando o debate Ehrlich-Kelsen. Direito& Práxis, Rio de Janeiro, vol. 10, n.1, 2019.
LENNARD, Michael. Some Aspects of the Architecture of International Tax Reform (and their human rights consequences). In: ALSTON, P.; REISCH, Nikki (eds). Tax, Inequality, and Human Rights. Oxford: Oxford University Press, 2019.
MARTIN, Isaac; MEHROTRA, Ajay; PRASAD, Monica; The Thunder of History: the origins and development of the new fiscal sociology. In: MARTIN, Isaac; MEHROTRA, Ajay; PRASAD, Monica (eds). The New Fiscal Sociology: Taxation in Comparative and Historical Perspective. Cambridge: Cambridge University Press, 2009.
MARTINS, Ives Gandra da Silva. Norma Antielisão é Incompatível com o Sistema Constitucional Brasileiro. In: ROCHA, Valdir de Oliveira. O Planejamento Tributário e a Lei Complementar 104. São Paulo: Dialética, 2001.
MUMFORD, Ann. Fiscal Sociology at the Centenary: UK Perspectives on Budgeting, Taxation and Austerity. Londres: Palgrave Macmillan, 2019.
MURPHY, Liam; NAGEL, Thomas. The Myth of Ownership: taxes and justice. Oxford: Oxford University Press, 2002.
MURPHY, Richard. Country-by-country Report. In: PAGGE, Thomas; MEHTA, Krishen. Global Tax Fairness. Oxford: Oxford University Press, 2016.
NABAIS, José Casalta. O Dever Fundamental de Pagar Impostos: contributo para a compreensão constitucional do Estado fiscal contemporâneo. Coimbra: Almedina, 2012.
OCDE – Organização para a Cooperação e Desenvolvimento Econômico. Harmful Tax
Competition: an emerging global issue. Paris: OCDE, 1998.
PATOMÄKKI, H. The Tobin Tax: A New Phase in the Politics of Globalization? Theory, Culture and Society, v. 17, n. 4, 2000.
PECZENIK, Alexander. Scientia Iuris: an unsolved philosophical problem. Ethical Theory and Moral Practice, v.3, 2000. Disponível em: https://link.springer.com/article/10.1023/A:1009948025411. Acesso em: 23 de dezembro de 2020.
PEDERSEN, Jorgen. Habermas´ Method: Rational Reconstruction. Philosophy of The Social Sciences, v. 8, n.4, dec. 2008.
PIKETTY, T. O capital no século XXI. Tradução de Mônica Baumgarten de Bolle. Rio de Janeiro: Intrínseca, 2014.
PINTO, Élida Graziane. Erosão Orçamentário-financeira dos Direitos Sociais na Constituição de 1988. Ciência & Saúde Coletiva, v.14, n.12, Rio de Janeiro, dec., 2019.
PISTOR, Katharina. The Code of Capital: how the law creates wealth and inequality. Princeton: Princeton University Press, 2019.
ROSS, Michael. Does Taxation Lead to Representation? British Journal of Political Science, v. 34, n.2, abril, 2004.
SAEZ. Emmanuel; ZUCMAN, Gabriel. The Triumph of Injustice: how the rich dodge taxes and how to make them pay. Nova Iorque: Norton, 2019.
SCAFF, Fernando Facury. Orçamento Republicano e Liberdade Igual: ensaio sobre Direito Financiero, República e Direitos Fundamentais no Brasil. Belo Horizonte: Fórum, 2018.
SCHUMPETER, Joseph A. The Crisis of The Tax State. In: SWEDBERG, Richard (org.). Joseph A. Schumpeter: The economics and sociology of capitalism. Princeton: Princeton University Press, 1991.
SLOBODIAN, Quinn. Globalists: the end of empire and the birth of neoliberalism. Cambridge: Harvard University Press, 2018.
SMITS, J. M. Redefining normative legal science: Towards an argumentative discipline. In: M. Kamminga, F. Grunfeld, & F. Coomans (Eds.). Methods of human rights research. Cambridge: Intersentia, 2009. p. 45-58.
STARK, David; BRUSZT, Laszlo. ‘Enabling constraints’: fontes institucionais de coerência nas políticas públicas no pós-socialismo. Revista Brasileira de Ciências Sociais, São Paulo: ANPOCS, v. 13, n. 36, fev. 1998.
STREECK, Wolfgang. Tempo Comprado: a crise adiada do capitalismo democrático. Lisboa: Actual, 2013.
TAVARES, Francisco Mata Machado. Democracia participativa, fiscalidade e participação social: a tributação participativa como mecanismo de inclusão política. In: Dilamar Cândida Martins; Manuel Ferreira Lima Filho. (Org.). Subalternidades, fluxos e cenários. Goiânia: PUC Goiás, 2012.
TILLY, Charles. Extraction and Democracy. In: MARTIN, Issac Willian, et al.(Org.). The new Fiscal Sociology: taxation in comparative and historical perspective. New York: Cambridge University Press, 2009.
TORRES, Heleno Taveira. Direito Constitucional Financeiro: Teoria da Constituição Financeira. São Paulo: Revista dos Tribunais, 2014.
TUSHNET, Mark. Taking the Constitution Away From the Courts. Princeton: Princeton University Press, 1999.
VIEHWEG, Theodor. Some Considerations Concerning Legal Reasoning. In: HUGHES, Graham (org.). Law, reason and justice: essays in legal philosophy. Nova Iorque: New York University Press, 1969.
Downloads
Published
Issue
Section
License
Autores que publicam nesta revista concordam com os seguintes termos:
Os autores mantêm os direitos autorais e concedem à Revista Brasileira de Estudos Políticos o direito de primeira publicação, com o trabalho simultaneamente licenciado sob a Licença Creative Commons Attribution. Essa licença permite o compartilhamento do trabalho com reconhecimento da autoria e publicação inicial nesta revista, desde que sem fins comerciais.
É permitido ainda que outros distribuam, adaptem e criem a partir do seu trabalho, sem fins comerciais, desde que lhe atribuam o devido crédito pela criação original.
Autores têm autorização para assumir contratos adicionais separadamente, para distribuição não-exclusiva da versão do trabalho publicada nesta revista (ex.: publicar em repositório institucional ou como capítulo de livro), com reconhecimento de autoria e publicação inicial nesta revista.
Autores têm permissão e são estimulados a publicar e distribuir seu trabalho online após o processo editorial, já que isso pode gerar alterações produtivas, bem como aumentar o impacto e a citação do trabalho publicado.
Authors who publish in this journal agree to the following terms:
The authors maintain the copyright and grant the Brazilian Journal of Political Studies the right of first publication, with the work simultaneously licensed under the Creative Commons Attribution License. This license allows the sharing of the work with authorship recognition and initial publication in this journal, as long as it is not for commercial purposes.
It is also allowed that others distribute, adapt and create from their work, without commercial purposes, as long as they attribute due credit for the original creation.
Authors are allowed to enter into additional contracts separately for non-exclusive distribution of the version of the work published in this journal (e.g., publish in an institutional repository or as a book chapter), with authorship recognition and initial publication in this journal.
Authors are allowed and encouraged to publish and distribute their work online after the editorial process, as this can generate productive changes as well as increase the impact and citation of the published work.